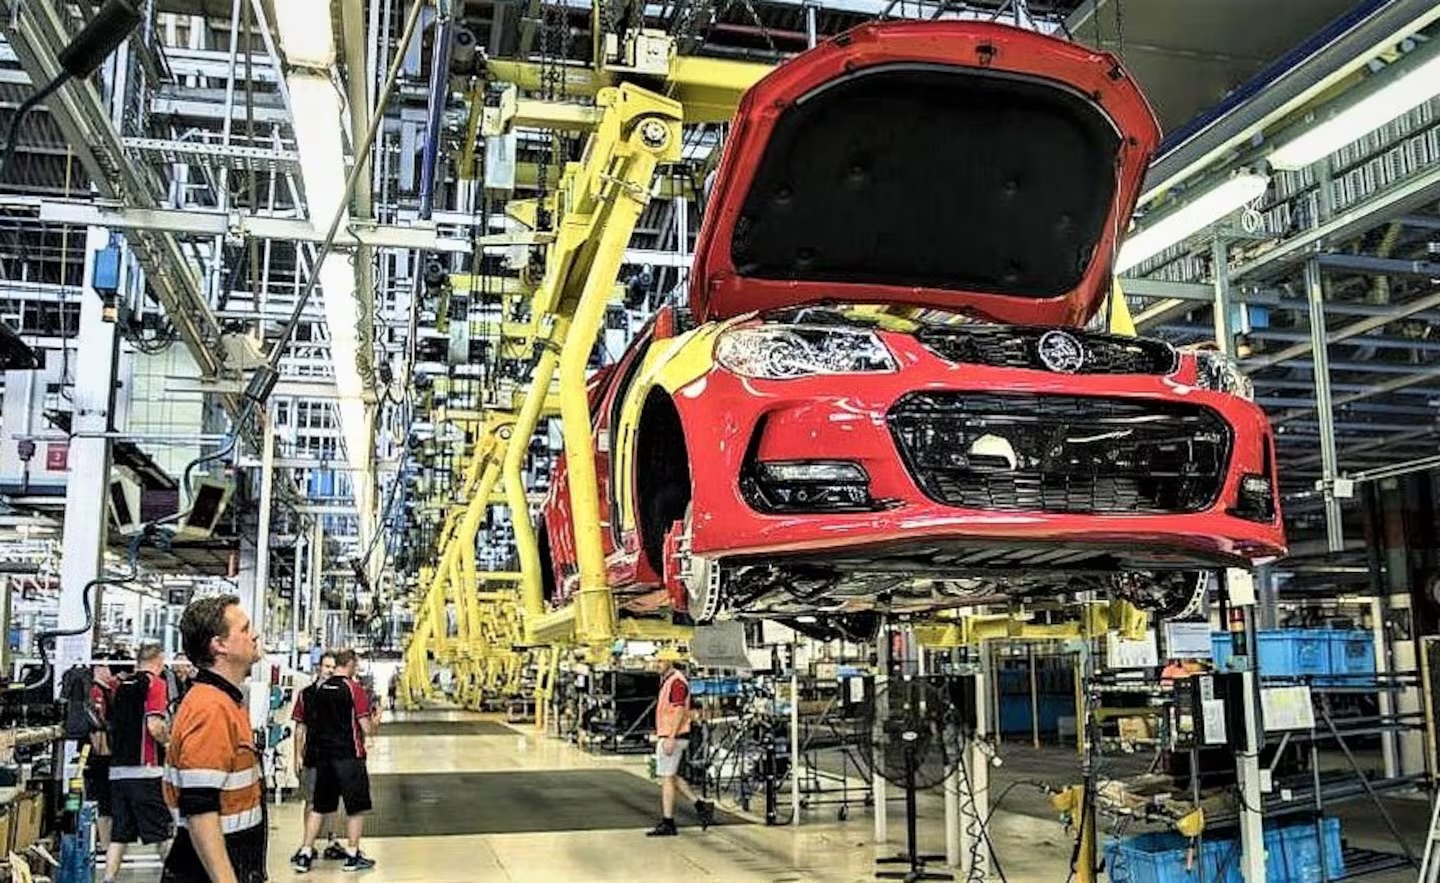
Durante décadas, Ford, Holden y Toyota fabricaron automóviles en Australia bajo un esquema de protección y asistencia estatal. Entre 2016 y 2017, las últimas grandes plantas cerraron. Hubo despidos, comunidades golpeadas y proveedores obligados a reinventarse, pero no se produjo el colapso económico que durante años se había pronosticado. ¿Qué explica esa transición y qué puede aprender la Argentina?
Chris Dixon, The Post FMGN Press | Investigación especial
Durante buena parte del siglo XX, fabricar automóviles fue para Australia mucho más que una actividad industrial. Ford, General Motors Holden y Toyota formaban parte de una estructura productiva que generaba empleos, desarrollaba proveedores locales y simbolizaba la capacidad del país para producir bienes complejos.
Sin embargo, el modelo comenzó a perder viabilidad a medida que avanzaban la globalización, la reducción de las barreras comerciales y la competencia entre plantas de distintos países. El mercado australiano era demasiado pequeño para sostener indefinidamente una estructura productiva con costos elevados y volúmenes relativamente reducidos frente a los grandes centros internacionales de fabricación.
La respuesta no fue mantener el sistema a cualquier precio. Fue aceptar que la industria debía cambiar, incluso si eso significaba abandonar la producción local de automóviles.
Ford anunció en 2013 que terminaría de fabricar vehículos en Australia en octubre de 2016. Holden y Toyota comunicaron posteriormente que cerrarían sus operaciones de ensamblaje en 2017. En octubre de ese año, el país produjo sus últimos automóviles de pasajeros en las plantas de las tres grandes terminales.
Australia había llegado al final de una era industrial.
No desaparecieron, sin embargo, las marcas, los concesionarios, los talleres ni el negocio automotor. Las compañías continuaron comercializando vehículos importados y mantuvieron actividades de ingeniería, diseño, investigación y desarrollo. Ford, por ejemplo, conservó capacidades australianas de desarrollo de productos y pruebas, con participación en modelos destinados a mercados internacionales.
La diferencia fundamental fue otra: el país dejó de fabricar automóviles completos en las plantas de esas tres grandes compañías, pero no renunció a toda actividad vinculada con la industria automotriz.
La protección estatal no pudo evitar el desenlace
La historia australiana contiene un dato incómodo para quienes sostienen que una industria puede sobrevivir indefinidamente gracias a la protección comercial y los subsidios.
La industria automotriz australiana recibió apoyo público durante décadas. Hubo aranceles, restricciones a las importaciones, incentivos productivos y programas de asistencia a fabricantes y proveedores.
Pero esas herramientas no consiguieron resolver el problema estructural: producir localmente a costos competitivos en un mercado limitado, frente a compañías capaces de distribuir sus inversiones entre plantas que abastecían a numerosos países.
El informe de 2014 de la Comisión de Productividad de Australia fue particularmente contundente. La institución calculó que el sector había recibido unos 30.000 millones de dólares australianos en asistencia durante el período 1997-2012. Según su evaluación, esa ayuda había postergado el ajuste, pero no había logrado impedirlo.
La conclusión no fue que toda fabricación nacional careciera de sentido. Fue que la asistencia específica a una industria debía justificarse por sus beneficios económicos reales, y no solamente por su historia, su cantidad de empleos o su importancia simbólica.
La pregunta dejó de ser cuánto dinero hacía falta para mantener abiertas las fábricas y pasó a ser qué actividades podían sostenerse sin depender permanentemente de recursos públicos.
Esa distinción resulta central para entender el caso australiano: no se trató de una decisión repentina de abandonar la producción, sino del reconocimiento de que décadas de políticas industriales no habían revertido una pérdida persistente de competitividad.
Un cierre anunciado, no una sorpresa de un día para el otro
La transición tuvo una característica decisiva: las compañías anunciaron sus decisiones con varios años de anticipación.
El cierre de las plantas se organizó durante un período de aproximadamente tres años desde los anuncios de 2013 y 2014 hasta la finalización de la producción en 2016 y 2017. Ese margen no eliminó los problemas, pero permitió que trabajadores, proveedores y gobiernos comenzaran a prepararse.
Las administraciones federal y estatales pusieron en marcha programas para asistir a los empleados desplazados, financiar capacitación y ayudar a las empresas proveedoras a buscar nuevos clientes o diversificar su producción.
Uno de los instrumentos centrales fue el Growth Fund, que reunió aportes públicos y privados por unos 155 millones de dólares australianos para impulsar la reconversión de las regiones afectadas, la formación laboral, la diversificación industrial y nuevas inversiones.
También hubo iniciativas para reconocer las competencias de los trabajadores y facilitar su traslado hacia otras actividades.
La política no consistió simplemente en anunciar que las fábricas cerrarían y dejar que el mercado resolviera todas las consecuencias. El Estado aceptó el cambio estructural, pero intervino para amortiguar sus costos y facilitar la transición.
Esa combinación —reconocer la inviabilidad de un modelo y asistir a quienes debían adaptarse— fue una de las claves del proceso.
¿Hubo despidos y consecuencias sociales? Sí, y fueron importantes
Sería incorrecto presentar la experiencia australiana como una historia sin víctimas.
El cierre de las terminales afectó a miles de trabajadores directos y a una red mucho más amplia de empresas proveedoras. Antes de los cierres, el Gobierno australiano estimaba que hasta 40.000 puestos de trabajo podían verse comprometidos entre las terminales y la cadena de suministros.
El impacto se concentró especialmente en zonas industriales de Victoria y Australia Meridional. Para determinadas familias, el final de la producción significó perder empleos estables, abandonar una actividad a la que habían dedicado buena parte de su vida o aceptar trabajos con salarios y condiciones diferentes.
Las comunidades también perdieron una parte de su identidad. En Australia, Ford y Holden habían construido vínculos culturales que iban mucho más allá del automóvil.
Por eso, afirmar que el país no sufrió un drama nacional requiere una precisión: no hubo un derrumbe general de la economía australiana provocado por el cierre de las terminales, pero sí hubo un ajuste industrial real, con consecuencias duraderas para algunas regiones y trabajadores.
La diferencia está en la escala. El impacto fue muy serio para sectores y localidades concretas, pero no se transformó en una crisis económica nacional que paralizara el funcionamiento del país.
Un informe oficial posterior sobre los trabajadores despedidos encontró que el 82% de quienes integraban el mercado laboral estaba nuevamente empleado al momento de la evaluación. Ese resultado es significativo, aunque no significa que todos recuperaran el mismo salario, la misma estabilidad o una ocupación equivalente a la anterior.
El empleo pudo recomponerse para muchos. La pérdida de experiencia, identidad industrial y oportunidades locales no desapareció por completo.
¿Qué pasó con la economía australiana después de los cierres?
La desaparición del ensamblaje automotor de Ford, Holden y Toyota no impidió que Australia continuara funcionando como una economía desarrollada, con exportaciones de recursos naturales, servicios, actividades financieras, educación, tecnología y otras ramas industriales.
Pero conviene evitar una conclusión demasiado fácil: la economía australiana no prosperó simplemente porque cerró sus fábricas de automóviles. Su desempeño dependió de una estructura productiva mucho más amplia, de su inserción internacional y de circunstancias económicas que exceden al sector automotor.
Lo que sí quedó demostrado es que la fabricación local de automóviles no era una condición indispensable para la continuidad de la economía australiana.
El país siguió importando vehículos, mantuvo una industria de comercialización y servicios, conservó capacidades de ingeniería y desarrollo y permitió que parte de sus proveedores encontrara nuevos mercados.
Algunas empresas sobrevivieron con estructuras más pequeñas; otras cerraron. Otras lograron trasladar sus conocimientos hacia actividades diferentes.
La experiencia mostró que una economía puede perder una actividad industrial histórica sin perder necesariamente su capacidad de crecimiento. Pero también que la reconversión exige tiempo, inversión y nuevas oportunidades productivas.
El espejo argentino: una industria con otra lógica, pero problemas comparables
La comparación con la Argentina es inevitable, aunque no debe hacerse de manera mecánica.
Nuestro país desarrolló una industria automotriz que genera empleo, actividad en numerosas provincias, exportaciones y una extensa red de autopartistas. A diferencia de Australia al final de su etapa industrial, la Argentina conserva terminales que producen vehículos y abastecen especialmente al mercado brasileño.
Por eso, el debate argentino no es exactamente el mismo. No se trata de describir una industria que ya desapareció, sino de preguntarse qué parte de la estructura actual puede competir internacionalmente y qué cambios necesita para sostenerse.
La similitud más importante está en la tensión entre protección y competitividad.
Durante años, las barreras a las importaciones y las restricciones cambiarias contribuyeron a sostener una estructura industrial que, en determinados segmentos, enfrentó dificultades para competir en precios y productividad con los fabricantes internacionales. A la vez, la integración con Brasil permitió desarrollar volúmenes de producción y exportación que no podrían explicarse únicamente por el tamaño del mercado argentino.
La industria automotriz argentina no es, por lo tanto, un simple apéndice artificial del mercado interno. Tiene capacidades productivas reales, proveedores especializados, empleo calificado y una inserción exportadora que merece ser evaluada con datos.
La cuestión es si esa estructura puede ganar competitividad sin depender de mecanismos que encarezcan los vehículos, limiten las opciones de los consumidores o trasladen costos al resto de la economía.
Los números que obligan a discutir el modelo
Los datos de 2025 ilustran la dimensión del desafío. Según la Asociación de Fabricantes de Automotores (ADEFA), la Argentina produjo 490.876 vehículos durante ese año, un 3,1% menos que en 2024. Las exportaciones alcanzaron 280.589 unidades, con una caída interanual del 10,8%.
Las cifras muestran que tener plantas de producción no garantiza, por sí solo, una expansión sostenida de las ventas externas. Para una industria que necesita mercados más amplios que el argentino, la competitividad exportadora es decisiva.
La comparación también revela una diferencia importante con Australia: la Argentina dispone de una relación comercial e industrial especialmente relevante con Brasil, que ofrece escala regional. Esa integración puede ser una ventaja, siempre que las terminales puedan aprovecharla para producir modelos competitivos y ampliar sus exportaciones.
El desafío no consiste necesariamente en fabricar menos, sino en determinar qué conviene fabricar, con qué costos, en qué volúmenes y para qué mercados.
Una industria capaz de exportar de manera sostenida genera divisas, empleo y aprendizaje tecnológico. Una industria que solo logra vender porque los consumidores no tienen alternativas externas puede conservar actividad, pero a un costo económico que merece ser examinado.
El costo invisible de proteger una industria
En toda discusión sobre protección industrial suele aparecer una pregunta: ¿qué sucede con los empleos si se permite una mayor competencia externa?
Es una preocupación legítima. Pero hay otra pregunta que rara vez recibe la misma atención: ¿quién paga por sostener un sistema poco competitivo?
El costo puede aparecer en el precio de los automóviles, en la menor variedad de modelos disponibles, en insumos más caros para otras actividades o en recursos públicos que dejan de destinarse a infraestructura, educación, seguridad o reducción de impuestos.
Esos costos se distribuyen entre millones de consumidores y empresas. No siempre son visibles porque no aparecen concentrados en una fábrica que cierra, pero pueden acumularse durante años.
Australia decidió que no tenía sentido continuar destinando recursos a un esquema que no había conseguido asegurar su viabilidad. La decisión tuvo un costo inmediato y visible para determinados trabajadores, mientras que parte de los beneficios de una asignación diferente de recursos se distribuyó por el conjunto de la economía.
La enseñanza no es que toda protección sea perjudicial ni que cualquier apertura produzca beneficios automáticos. Es que la protección debe tener objetivos verificables, plazos razonables y una estrategia de salida si no consigue generar competitividad.
¿Podría la Argentina hacer lo mismo?
La respuesta depende de qué significa exactamente “hacer lo mismo”.
Si se propone cerrar de golpe las terminales argentinas, la experiencia australiana no ofrece una justificación automática. La estructura industrial, la integración regional, las condiciones macroeconómicas y la red de proveedores son diferentes. Una decisión abrupta podría destruir capacidades productivas valiosas y provocar costos sociales que no se compensarían de manera inmediata.
Pero si la pregunta es si la Argentina debería aceptar que algunas actividades no pueden sostenerse indefinidamente mediante protección, el caso australiano merece atención.
Una transición inteligente podría comenzar por identificar qué modelos y componentes pueden producirse de manera competitiva, cuáles necesitan inversiones para elevar productividad y cuáles dependen de condiciones que difícilmente puedan mantenerse a largo plazo.
A partir de ese diagnóstico, la política industrial debería priorizar reglas previsibles, reducción de costos tributarios y logísticos, acceso a insumos competitivos, formación técnica, inversión tecnológica y apertura de nuevos mercados. También debería establecer mecanismos de asistencia para trabajadores y regiones que pudieran verse afectados por una transformación.
La diferencia entre una reforma y un desmantelamiento improvisado está precisamente en la planificación.
Australia no eliminó la fabricación automotriz de un día para el otro. Las empresas anunciaron su salida, los gobiernos organizaron programas de transición y los trabajadores tuvieron tiempo —aunque no siempre suficiente— para prepararse. El proceso tampoco estuvo libre de errores ni garantizó que todos encontraran oportunidades equivalentes.
La Argentina puede extraer lecciones de esa experiencia sin copiarla literalmente.
El verdadero debate: producir por capacidad o producir por obligación
El caso australiano cuestiona una idea arraigada en buena parte de la discusión industrial: que una actividad debe preservarse indefinidamente porque alguna vez fue importante, porque emplea trabajadores o porque simboliza el desarrollo nacional.
Esos argumentos tienen peso, pero no resuelven por sí solos el problema de la viabilidad económica.
La política industrial debería ayudar a desarrollar capacidades productivas, tecnológicas y exportadoras. Cuando una industria consigue esos objetivos, su existencia se justifica por los resultados que genera. Cuando no los consigue después de décadas de apoyo, corresponde revisar las herramientas utilizadas.
Australia eligió dejar de fabricar automóviles en sus tres grandes terminales, pero no abandonó a toda su industria ni se convirtió por eso en un país sin actividad tecnológica. Aceptó una transformación que resultó dolorosa para algunos sectores y que, con el tiempo, permitió reorientar parte de los recursos hacia otras actividades.
Para la Argentina, la lección más útil no es que deba cerrar sus fábricas, sino que no puede convertir su preservación en un objetivo superior al bienestar de los consumidores, la productividad de las empresas y la capacidad de generar empleo sostenible.
Una industria no se vuelve estratégica por el solo hecho de existir. Se vuelve estratégica cuando desarrolla capacidades, compite, innova y genera valor que justifica los recursos que recibe.
Ese es el debate que Australia resolvió de una manera y que la Argentina todavía tiene pendiente: cómo construir una industria automotriz capaz de sobrevivir por sus méritos, no por la obligación permanente de protegerla.
Fuentes documentales para respaldar la investigación
La nota se apoya en informes oficiales australianos y estadísticas de la industria argentina:
Comisión de Productividad de Australia — evaluación de los subsidios, la competitividad y los cierres anunciados.
Informe oficial sobre la reinserción laboral — resultados del programa de transición de los trabajadores
Departamento de Industria de Australia — resultados de la reconversión de proveedores.
ADEFA: balance de la industria automotriz argentina de 2025 — producción, exportaciones y ventas.
Si querés apoyar a The Post Argentina, podés hacerlo desde aquí.